实际控制人审查监管动向正在发生明显变化,穿透式核查将成常态,值得所有资本运作参与者和体育俱乐部高度关注。过去看名义股东和工商登记就能过关的做法,如今越来越难。监管要找到藏在多层股权、代持协议和境外架构背后的最终自然人,判断谁真正说了算。这关系到市场透明、金融安全和公众利益。
近期监管动作显示,证券、金融、反洗钱和足球治理领域都在强化实际控制人识别。上市公司重大资产重组、金融机构股权变更,监管部门会要求层层说明最终受益人。中国足协在俱乐部准入时关注股东背景,山东泰山、上海海港、北京国安等中超俱乐部都要接受股权穿透。英超联赛审查切尔西、纽卡斯尔联、曼联收购时同样如此。
具体做法是沿着股权链条逐层追问,直到找到最终控制自然人或国资主体。有限合伙、信托计划、资管产品、境外壳公司、一致行动协议都被纳入视野。核查不只看出资比例,还看表决权委托、董事会席位、人事任免和资金往来。托德·伯利财团收购切尔西时,英超要求披露清湖资本背后真正的决策人。
体育领域最能说明穿透式核查的必要。纽卡斯尔联被沙特公共投资基金收购时,英超曾长时间审查谁是最终控制人,沙特国家实体与俱乐部关系如何。曼联引入拉特克利夫爵士,也要说明其持股平台和最终受益人。巴黎圣日耳曼由卡塔尔体育投资控制,曼城在瓜迪奥拉执教下与英超的财务规则争议,同样牵涉所有权透明。
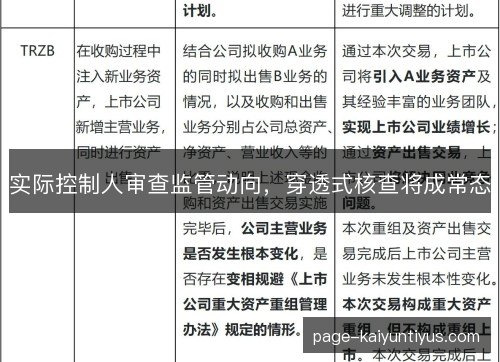
国内资本市场监管同样在加码。上市公司收购、重大资产重组、要约收购中,交易所问询函常追问控制权稳定性、资金来源和一致行动关系。若涉及有限合伙嵌套或跨境持股,还会要求补充穿透至最终持有人。私募基金、金控公司、保险公司股东变更,也要提交受益所有人信息。形式合规让位于实质判断,实际控制人无法再只挂名。
为什么会形成这种趋势?因为资本运作越来越复杂,风险常藏在幕后。有人用代持协议躲避披露,有人通过境外信托保留控制权,有人借有限合伙安排规避监管。若只看名义股东,就可能放过市场操纵、利益输送、洗钱和掏空公司。足球俱乐部若被不明资本控制,还可能影响联赛公平、球员转会和球迷利益。
国际监管环境也在推动穿透式核查。反洗钱金融行动特别工作组要求各国建立受益所有人登记制度,巴塞尔委员会关注银行股东资质,国际证监会组织推动跨境执法协作。欧足联和国际足联对俱乐部所有权、第三方投资和多俱乐部持股提出透明要求。跨境资本若想收购切尔西、曼联或巴黎圣日耳曼,必须面对多法域同时追问。
影响直接体现在交易节奏和成本上。收购方要准备更完整的股权图谱、资金来源证明、受益所有人声明,律师、会计师和合规团队投入增加。交易可能因此延迟,甚至因无法解释最终控制人而终止。但透明度提升后,中小股东、存款人、投保人和球迷能更清楚谁在控制企业或俱乐部,关联交易和利益冲突更难隐藏。
对试图隐藏身份的人,压力在快速上升。代持协议可能被认定无效,隐瞒受益所有人会面临行政处罚、市场禁入甚至刑事责任。空壳公司和复杂境外架构不再是安全屏障,反而会成为重点问询对象。部分不愿意披露最终控制人的资本可能选择退出,或者主动重组股权,把真正的决策关系摆到台面上。
技术手段让穿透式核查更具可行性。监管部门可以借助股权图谱、大数据关联分析、人工智能识别异常交易,把工商、税务、司法、海关和跨境金融信息拼接起来。看似无关的几家公司,可能因同一地址、同一电话、同一经办人或同一资金池而暴露关联。开云体育过去需要数月人工排查,如今系统能在较短时间内锁定可疑链条。
法律和制度供给也在补齐。公司法修订强化控股股东、实际控制人责任,证券法要求披露权益变动和一致行动关系,反洗钱法完善受益所有人信息管理,市场监管部门推进企业受益所有人备案。监管规则从单一部门文件走向跨部门协同,信息共享和联合惩戒让违规空间收窄。董监高若配合隐瞒,也可能被追究连带责任。
往后看,穿透式核查会从专项检查变成日常监管。上市公司再融资、并购重组、控制权变更,银行保险股东资质,私募备案,足球俱乐部准入和赛事报名,都可能把实际控制人披露作为前置条件。监管不再只依赖企业自报,而会主动比对数据、约谈关键人、实地走访,甚至向境外监管机构请求协助。常态化意味着没有空窗期。
市场主体需要调整思路。与其在股权结构上绕圈子,不如建立受益所有人台账,保存资金来源和决策记录,主动向监管和交易对手披露。律师、会计师、合规官要提前介入,帮助识别代持、一致行动和协议控制风险。足球俱乐部尤其要重视股东透明,山东泰山、上海海港、北京国安、切尔西、曼联和巴黎圣日耳曼都不能例外。
透明化正在重塑资本秩序。实际控制人审查和穿透式核查成为常态,不是监管一时收紧,而是市场走向成熟的标志。它能减少暗箱操作,保护投资者、存款人、投保人和球迷,也让真正有实力的产业资本获得公平机会。那些仍想躲在代持和壳公司背后的人会发现,规则、技术和国际合作已经让幕后越来越难藏身。