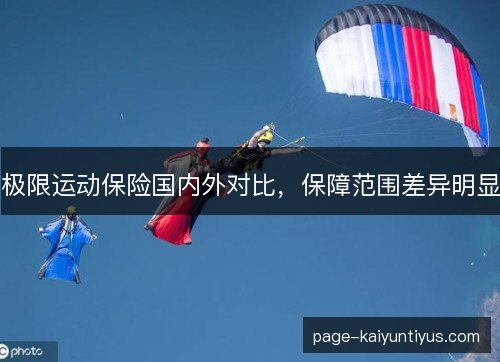
极限运动保险国内外对比,保障范围差异明显,这不是细枝末节。高海拔越野、翼装飞行、自由潜水一旦出事,救援和医疗费用极高,保单能否覆盖决定伤者能否及时转运,也决定赛事组织方和参与者的责任边界。国内外产品在除外责任、救援服务和保额上的落差,正成为跨境参赛者绕不开的现实问题。
国内许多综合意外险把潜水、跳伞、攀岩、越野跑等列为高风险运动除外,投保人需另买附加险;附加险常设运动类别和海拔限制,保额偏低,对救援服务也少有承诺。国外市场则有专门极限运动保险,承保范围从滑雪、冲浪到翼装飞行,按风险分级定价,救援费用可直付,并对运动地点和装备提出要求。
具体到赛事报名,环勃朗峰越野赛UTMB要求参赛者提交覆盖山地救援和医疗转运的保险证明,XGames运动员团队也会核对保单中的高风险运动条款。国内崇礼168越野赛和部分滑翔伞赛事同样要求保险,但不少选手拿综合意外险应付,真正出险时才发现除外责任。
保障范围差异最直观在救援。国外极限运动保单常把直升机吊运、山地搜索、雪崩救援、潜水减压舱治疗写成核心责任,并设救援调度热线。开云体育官网国内产品多把紧急救援作为增值服务,费用先自付后报销,搜索和吊运是否属于医疗必要常留争议,保额也难覆盖长线徒步或海上失联救援。
医疗和伤残责任也有落差。国外产品对骨折、脊髓损伤、冻伤、减压病等分项设限额,康复和遗体运送可单独列明。国内附加险多沿用普通意外险结构,意外医疗有免赔额和社保范围限制,高原病、潜水病是否算意外常需解释,伤残评定标准与极限运动场景并不完全贴合。
装备与第三方责任是另一块。国外极限运动保险可附加装备损失、赛事取消、训练中断和第三方责任,滑翔伞砸伤他人、滑雪碰撞赔偿都有对应条款。国内多数产品只保人身意外,装备损坏归为财产险,第三方责任需另购公众责任险,参赛者往往在保单组合上留下缺口。
差异背后是数据与再保。国内极限运动保险起步晚,攀岩、翼装、自由潜水样本少,保险公司难以定价,只能靠除外责任控制风险;再保合约对高风险运动也谨慎。国外市场经历多年赔付周期,救援机构、赛事方和保险公司共享事故数据,风险分层更细,产品才敢扩展到小众项目。
销售渠道和条款表达也放大差异。国外极限运动保险多由经纪人或赛事合作方嵌入报名流程,按天、按赛事、按年度灵活出单,条款用运动清单和海拔深度表说明。国内产品常藏在综合意外险附加项里,运动定义模糊,免责条款密集,消费者在手机页面快速投保时很难判断自己那项运动是否在保。
价格与可得性因此呈现两难。国内附加险保费低,但保额和救援服务有限,适合低风险体验;国外专门保单保费高,却把直升机救援和医疗直付写进合同,跨境参赛者常按赛事要求购买。对普通爱好者,国内产品可及性好;对高难度玩家,国外保单的确定性更强,价格差背后是保障范围差。
影响已经落到跨境参赛和赛事组织。中国选手去欧洲参加UTMB,或去美国参加XGames,若只带国内综合意外险,可能因高风险运动除外被拒赔;赛事方则要求保险证明,避免承担救援费用。国内赛事组织方也开始把保险审核前置,但统一标准和救援网络仍在磨合。
监管与行业协作决定下一步。国内监管鼓励保险产品创新,也强调条款清晰和消费者保护,高风险运动附加险需要更细的运动分类和费率表。国外经验显示,保险公司、救援机构、赛事主办方和体育协会要共享事故与救援数据,才能让极限运动保险从窄覆盖走向可定价、可理赔。
对消费者而言,关键不是比较保费高低,而是核对保单是否把具体运动写进承保范围,救援是否直付,海拔和深度限制是否够用,免赔额和除外责任是否清楚。跨境参赛应提前确认赛事保险要求,必要时组合国内意外险与国外专门保单,避免一张保单包打天下的误解。
对保险公司和赛事方,产品分层是更现实的路。低风险体验项目可用基础意外险加救援服务,高难度项目按次或按赛事出单,并与国际救援组织建立直付网络。国内攀岩馆、滑雪场、越野赛可以积累事故数据,推动条款把常见伤情和救援场景写清楚,减少理赔争议。
往后看,极限运动保险的国内外对比会从价格差转向服务差和条款差。随着跨境参赛增多、赛事保险要求趋严,国内产品需要补上救援直付、运动分级和数据定价三块短板。保障范围差异明显这一现实,最终会推动更透明的条款和更专业的分工,让参与者知道风险由谁承担。